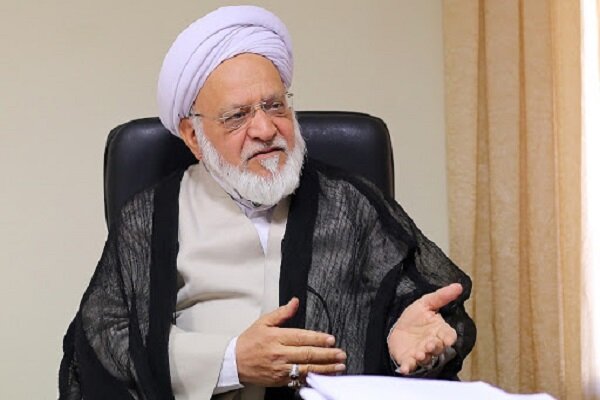
رئیس شورای فقهی بانک مرکزی با هشدار نسبت به انحراف جریان نقدینگی از بخش واقعی اقتصاد، بر ضرورت بازنگری جدی در سازوکارهای تأمین مالی و کنار گذاشتن نرخگذاری دستوری یکسان برای همه تسهیلات تأکید کرد.
به گزارش سیوششمین همایش بانکداری اسلامی که با محور «آسیبشناسی دقیق روندهای پولی» برگزار شد، آیتالله غلامرضا مصباحیمقدم در سخنانی وضعیت فعلی هدایت منابع بانکی را نقد کرد و از لزوم تحول ساختاری برای حمایت مؤثرتر از تولید سخن گفت.
هشدار درباره انحراف نقدینگی به سمت سوداگری
مصباحیمقدم با اشاره به رشد نقدینگی در سالهای اخیر گفت بخش قابل توجهی از این منابع به جای هدایت به سمت تولید و سرمایهگذاری مولد، جذب فعالیتهای غیرمولد و سوداگرانه شده است. به گفته وی، این انحراف نهتنها به جهش تولید کمکی نمیکند، بلکه زمینه نوسان در بازارهای دارایی و فشار تورمی را نیز تشدید میکند.
او تأکید کرد شبکه بانکی برای خروج از این بنبست باید از اتکای صرف به شیوههای کلاسیک تأمین مالی فاصله بگیرد و به سراغ ابزارهایی برود که ارتباط مستقیم میان تسهیلات و بخش واقعی اقتصاد را تضمین کند. در این چارچوب، دو الگوی «مرابحه هوشمند» و «مشارکت اولویتدار» که اکنون به شکل پایلوت در برخی بانکها اجرا میشود، میتواند به عنوان نقشه راه فراگیر در کل نظام بانکی مورد استفاده قرار گیرد.
نقد صریح نرخگذاری دستوری
رئیس شورای فقهی بانک مرکزی با انتقاد از رویکرد نرخگذاری یکسان و دستوری برای تمام انواع تأمین مالی، این سیاست را مغایر با منطق بانکداری اسلامی دانست. وی توضیح داد: در شورای فقهی مصوب شده است که بانکها نباید برای همه خدمات خود یک نرخ واحد تعیین کنند.
به گفته مصباحیمقدم، در پروژههای خاص که در قالب «صندوق پروژه» تعریف میشوند، بازدهی باید بر اساس عملکرد واقعی پروژه محاسبه شود، نه یک نرخ از پیش تعیینشده. هدف اصلی بانک باید انتخاب پروژههایی با بازدهی بالاتر و در عین حال صیانت دقیق از حقوق سپردهگذاران باشد. این رویکرد به گفته او، هم انگیزه بانک برای ارزیابی دقیقتر طرحها را افزایش میدهد و هم عدالت در توزیع سود میان ذینفعان را بهتر محقق میکند.
ابهام در تخصیص ارز با وجود تراز مثبت تجاری
مصباحیمقدم در بخش دیگری از سخنان خود به تناقض موجود در حوزه تجارت خارجی اشاره کرد. وی گفت بر اساس آمار سال گذشته، مجموع صادرات نفتی و غیرنفتی کشور از واردات فراتر رفته و تراز تجاری مثبت بوده است، اما با این وجود تولیدکنندگان همچنان برای تأمین ارز مورد نیاز مواد اولیه با مشکل مواجه هستند.
او این وضعیت را نشانهای از ضرورت مدیریت دقیقتر تخصیص منابع ارزی دانست و پیشنهاد کرد در شرایط کنونی، تأمین ارز برای واردات کالاهای غیرضروری متوقف شود. به باور وی، منابع محدود ارزی باید با اولویتبندی شفاف، صرفاً در اختیار تولیدکنندگان برای واردات مواد اولیه و حفظ چرخه خطوط تولید قرار گیرد تا از توقف یا کندی فعالیت واحدهای صنعتی جلوگیری شود.
دو مدل نوین برای تحقق بانکداری واقعی
رئیس شورای فقهی بانک مرکزی در ادامه به تشریح دو ابزار نوین که به تأیید این شورا رسیده است، پرداخت و آنها را نمونههایی موفق از حرکت به سمت بانکداری واقعی و شرعی توصیف کرد.
۱. مرابحه هوشمند: در این مدل که با استفاده از نرمافزارهای یکپارچه طراحی شده، فرآیند سنتی وکالت بانک به مشتری حذف میشود. بانک به طور مستقیم کالا را از تولیدکننده یا تاجر خریداری و به مشتری تحویل میدهد. این سازوکار مانع از انحراف تسهیلات به مصارفی غیر از هدف اولیه تولید میشود و شفافیت معامله را به شکل چشمگیری افزایش میدهد.
۲. مشارکت اولویتدار: این الگو ابزاری برای مدیریت «خطر اخلاقی» و تضمین انتفاع منطقی بانک از مشارکت معرفی شد. در این چارچوب، در صورت تحقق سود در پروژه مشارکتی، ابتدا سهم بانک بر اساس اولویت پرداخت میشود و سپس منافع شریک (مشتری) لحاظ میگردد. به گفته مصباحیمقدم، این مدل به طور کامل در شورای فقهی بررسی و تأیید شده و میتواند تعادل میان ریسک و بازدهی را به نفع هر دو طرف بهبود بخشد.
از نظریه تا اجرای فراگیر
مصباحیمقدم با تبیین رویکرد شورای فقهی تأکید کرد هر طرحی که بتواند عملیات بانکی را از صوریسازی دور کرده و به واقعیتهای اقتصادی نزدیک کند، پس از بررسیهای کارشناسی و اجرای آزمایشی به عنوان مدل برتر به سایر بانکها توصیه خواهد شد.
وی از مدیران عامل بانکها خواست با جدیت این مسیر را دنبال کنند تا بانکداری اسلامی از مرحله مباحث نظری و مصوبات صرف عبور کرده و به اجرای کامل و عملیاتی در سراسر شبکه بانکی کشور برسد. به گفته او، موفقیت این تحول مستلزم همکاری نظام بانکی، نهادهای نظارتی و بنگاههای تولیدی برای نهادینهسازی ابزارهای جدید و فرهنگسازی در زمینه تأمین مالی مبتنی بر عملکرد واقعی است.

نظرات (0)