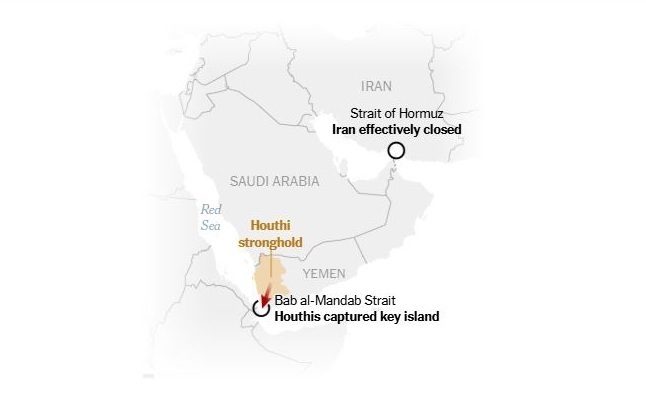
تنگه هرمز و بابالمندب تنها دو گذرگاه باریک دریایی نیستند؛ این دو گلوگاه، ستون فقرات تجارت انرژی و کالای جهان به شمار میروند. هرگونه اختلال همزمان در این دو مسیر، اثری بسیار فراتر از نوسان مقطعی قیمت نفت بر جای میگذارد و میتواند هزینه انرژی، حملونقل، تولید کود و در نهایت قیمت مواد غذایی را در سراسر جهان به شدت افزایش دهد.
هرمز؛ قلب تپنده تجارت نفت و گاز جهان
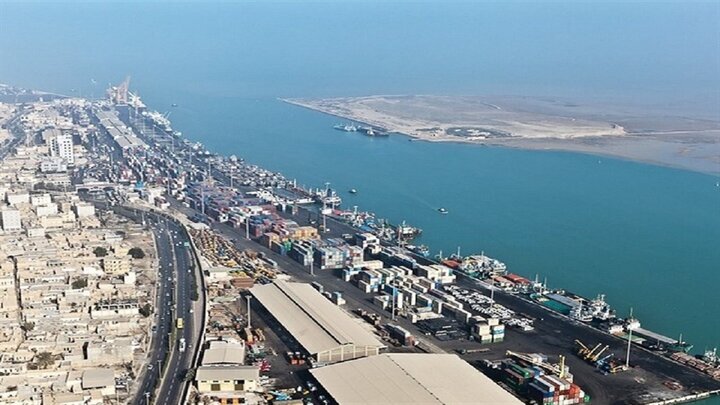
تنگه هرمز در دهانه خلیج فارس قرار دارد و بخش عمده صادرات نفت کشورهای حاشیه خلیج فارس از این آبراه عبور میکند. بر اساس دادههای اداره اطلاعات انرژی آمریکا (EIA)، در سالهای اخیر حدود یکچهارم تجارت دریایی نفت جهان از هرمز گذشته است. همچنین در سال ۲۰۲۴ نزدیک به ۲۰ درصد تجارت جهانی گاز طبیعی مایعشده (LNG) از این تنگه عبور کرده که سهم اصلی آن مربوط به صادرات قطر بوده است.
اهمیت این تنگه زمانی آشکارتر میشود که حجم روزانه عبوری از آن را در نظر بگیریم. پیش از تشدید بحرانهای اخیر، روزانه بین ۱۸ تا ۲۱ میلیون بشکه نفت خام و فرآورده نفتی از هرمز عبور میکرد؛ حجمی معادل حدود یکپنجم مصرف روزانه نفت در جهان. بنابراین حتی کاهش جزئی این جریان میتواند بازار را با کمبود عرضه مواجه کند و انسداد کامل آن، شوکی بیسابقه به بازار انرژی وارد خواهد کرد.
عامر الشوبکی، کارشناس بینالمللی بازار نفت و انرژی در گفتوگو با الجزیره تاکید کرده است که انصارالله نشان داده میتواند این مسیر را از نظر تجاری «ناامن» کند؛ وضعیتی که از نظر اثرات اقتصادی بسیار به انسداد کامل نزدیک است.
بابالمندب؛ دروازه اتصال آسیا به اروپا
در سوی دیگر، تنگه بابالمندب در ورودی جنوبی دریای سرخ واقع شده و حلقه اتصال اقیانوس هند به دریای سرخ و کانال سوئز محسوب میشود. بر اساس آمار نیمه نخست سال ۲۰۲۵، روزانه حدود ۴.۲ میلیون بشکه نفت و فرآورده نفتی از این تنگه عبور کرده که معادل ۵ تا ۶ درصد مصرف روزانه نفت جهان است.
اما اهمیت بابالمندب تنها به انرژی محدود نمیشود. این مسیر یکی از اصلیترین شریانهای انتقال کالاهای ساختهشده در آسیا به بازارهای اروپا است. در صورت ناامن شدن یا بستهشدن این آبراه، کشتیها ناچار میشوند مسیر جایگزین دماغه امید نیک در جنوب آفریقا را انتخاب کنند؛ مسیری که زمان سفر را ۱۰ تا ۱۴ روز افزایش میدهد و موجب جهش هزینه سوخت، حق بیمه دریایی و اجاره کشتی میشود.
تجربه بحران دریای سرخ در سالهای گذشته به خوبی این آسیبپذیری را نشان داد. در اوج آن بحران، نرخ حمل کانتینری از شانگهای به اروپا نسبت به دسامبر ۲۰۲۳ حدود ۲۵۶ درصد افزایش یافت و بسیاری از خطوط کشتیرانی به ناچار مسیر خود را به سمت جنوب آفریقا تغییر دادند.
کدام کشورها بیشترین وابستگی را دارند؟
وابستگی به بابالمندب را میتوان در دو گروه صادرکنندگان و واردکنندگان انرژی دستهبندی کرد:
- صادرکنندگان: عربستان سعودی بیشترین وابستگی شدید را دارد و در شرایط انسداد هرمز، روزانه بیش از ۵ میلیون بشکه نفت خود را از طریق دریای سرخ و بابالمندب صادر میکند. امارات، قطر در بخش صادرات LNG به اروپا و مصر به دلیل درآمد ترانزیتی کانال سوئز و واردات انرژی، وابستگی متوسط دارند. کویت و عراق وابستگی کمتری به این مسیر نشان میدهند.
- واردکنندگان: در میان واردکنندگان، اروپا در صدر قرار دارد. کشورهایی مانند ایتالیا، فرانسه، اسپانیا و یونان بیشترین وابستگی را به واردات نفت و LNG از مسیر بابالمندب و سوئز دارند و هر اختلالی بلافاصله قیمت انرژی در قاره سبز را بالا میبرد. هند و کشورهای جنوب آسیا نیز برای تامین نفت و گاز به این مسیر وابستهاند، هرچند با پرداخت هزینه بیشتر میتوانند آن را دور بزنند.
سناریوی همزمانی؛ شوک چندلایه به بازار جهانی
بستهشدن همزمان هرمز و بابالمندب را باید یک شوک چندلایه دانست. در هرمز، چالش اصلی کاهش دسترسی بازار به نفت و LNG خلیج فارس است و در بابالمندب، مشکل اصلی جهش شدید زمان و هزینه انتقال نفت و کالا میان آسیا، خاورمیانه و اروپا خواهد بود.
بازار جهانی نفت همین حالا نیز تحت فشار است. گزارش ۹ سپتامبر اداره اطلاعات انرژی آمریکا نشان میدهد ذخایر جهانی نفت در سال ۲۰۲۶ حدود ۴۰۰ میلیون بشکه کاهش یافته و اختلال عرضه در خاورمیانه در ماه اوت به حدود ۶.۷ میلیون بشکه در روز رسیده است. این نهاد میانگین کاهش عرضه در سهماهه چهارم سال را حدود ۵.۷ میلیون بشکه در روز برآورد کرده است.
در چنین بازار شکنندهای، انسداد کامل دو تنگه میتواند قیمتها را به محدودههای بسیار بالاتری پرتاب کند، هرچند تعیین عدد قطعی ممکن نیست و به مدت انسداد، میزان تولید جایگزین، برداشت از ذخایر راهبردی و ظرفیت خطوط لوله زمینی بستگی دارد. با این حال نشانهها هشداردهنده است: در سپتامبر ۲۰۲۶ قیمت نفت برنت در مقاطعی از مرز ۱۰۰ دلار عبور کرده و به گزارش رویترز، جریان صادرات نفت منطقه خلیج فارس به حدود ۱۵ تا ۱۶ میلیون بشکه در روز کاهش یافته؛ یعنی حدود دو سوم سطح پیش از جنگ. اگر این اختلال طولانی شود، بازار نه فقط با گرانی، بلکه با «کمبود فیزیکی عرضه» مواجه خواهد شد؛ وضعیتی که در آن حتی افزایش قیمت هم نمیتواند به سرعت نفت بیشتری را روانه بازار کند.
از گاز تا کود؛ حلقه اتصال بحران انرژی به سفره مردم
پیامد انسداد هرمز به نفت محدود نمیماند. قطر به عنوان یکی از بزرگترین صادرکنندگان LNG جهان، تقریبا تمام صادرات گاز مایع خود را از هرمز عبور میدهد. با توجه به اینکه یکپنجم تجارت جهانی LNG در سال ۲۰۲۴ از این تنگه گذشته، انسداد آن بازار گاز آسیا و اروپا را هم با فشار جدی روبهرو میکند و به طور مستقیم قیمت برق و هزینه تولید صنایع را بالا میبرد.
این شوک گازی به سرعت به بازار کودهای شیمیایی سرایت میکند. تولید کودهای نیتروژنه مانند اوره به حجم زیادی گاز طبیعی نیاز دارد و کشورهای حاشیه خلیج فارس از تولیدکنندگان بزرگ پتروشیمی و کود هستند. دادههای سازمان تجارت جهانی نشان میدهد قیمت اوره در جریان شوکهای سال ۲۰۲۶ از حدود ۴۰۰ دلار در هر تن به بیش از ۸۵۰ دلار جهش کرد و سپس تا حدی تعدیل شد. بانک جهانی نیز هشدار داده در یکی از سناریوهای سال ۲۰۲۶، قیمت اوره حدود ۶۰ درصد بالاتر از سطح ۲۰۲۵ قرار میگیرد و شاخص کلی قیمت کودها میتواند حدود ۳۱ درصد رشد کند.
افزایش قیمت کود در نهایت به کشاورز منتقل میشود؛ کشاورز برای کود، سوخت و حملونقل هزینه بیشتری میپردازد و این هزینه در قیمت گندم، ذرت، برنج، روغنهای گیاهی و سایر اقلام غذایی منعکس میشود.
زنجیره تورم جهانی؛ از کشتی تا نان
اگر کشتیهای حامل کالا مجبور به دور زدن آفریقا شوند، علاوه بر افزایش هزینه سوخت و بیمه، تعداد کشتی مورد نیاز برای جابهجایی همان حجم کالا نیز بیشتر میشود و سرمایه در گردش شرکتها افزایش مییابد. این هزینهها در نهایت به واردکننده، تولیدکننده و مصرفکننده نهایی منتقل میشود.
در بازار غذا نیز وضعیت شکننده است. شاخص قیمت غذای فائو در اوت ۲۰۲۶ به ۱۳۳.۳ واحد رسید که ۱.۹ درصد نسبت به ماه قبل و ۲.۵ درصد نسبت به سال قبل افزایش نشان میدهد و بالاترین سطح از اواخر ۲۰۲۲ محسوب میشود. فائو همزمان نسبت به تاثیر آبوهوا، جنگ و اختلالات تجاری بر بازار غلات هشدار داده است.
در مجموع، زنجیره اثر انسداد همزمان دو تنگه را میتوان چنین خلاصه کرد: انسداد آبراهها → کاهش یا تاخیر عرضه نفت و گاز → افزایش قیمت انرژی → رشد هزینه حملونقل و تولید → جهش قیمت کود → افزایش هزینههای کشاورزی → فشار بر قیمت غلات و مواد غذایی → افزایش تورم جهانی.
برآورد بانک جهانی نیز همین مسیر را تایید میکند: قیمت انرژی در سال ۲۰۲۶ در نتیجه شوک خاورمیانه حدود ۲۴ درصد افزایش مییابد و شاخص کلی قیمت کالاهای پایه حدود ۱۶ درصد رشد خواهد کرد؛ رشدی که عمدتا از محل انرژی و کود ناشی میشود.
نظرات (0)