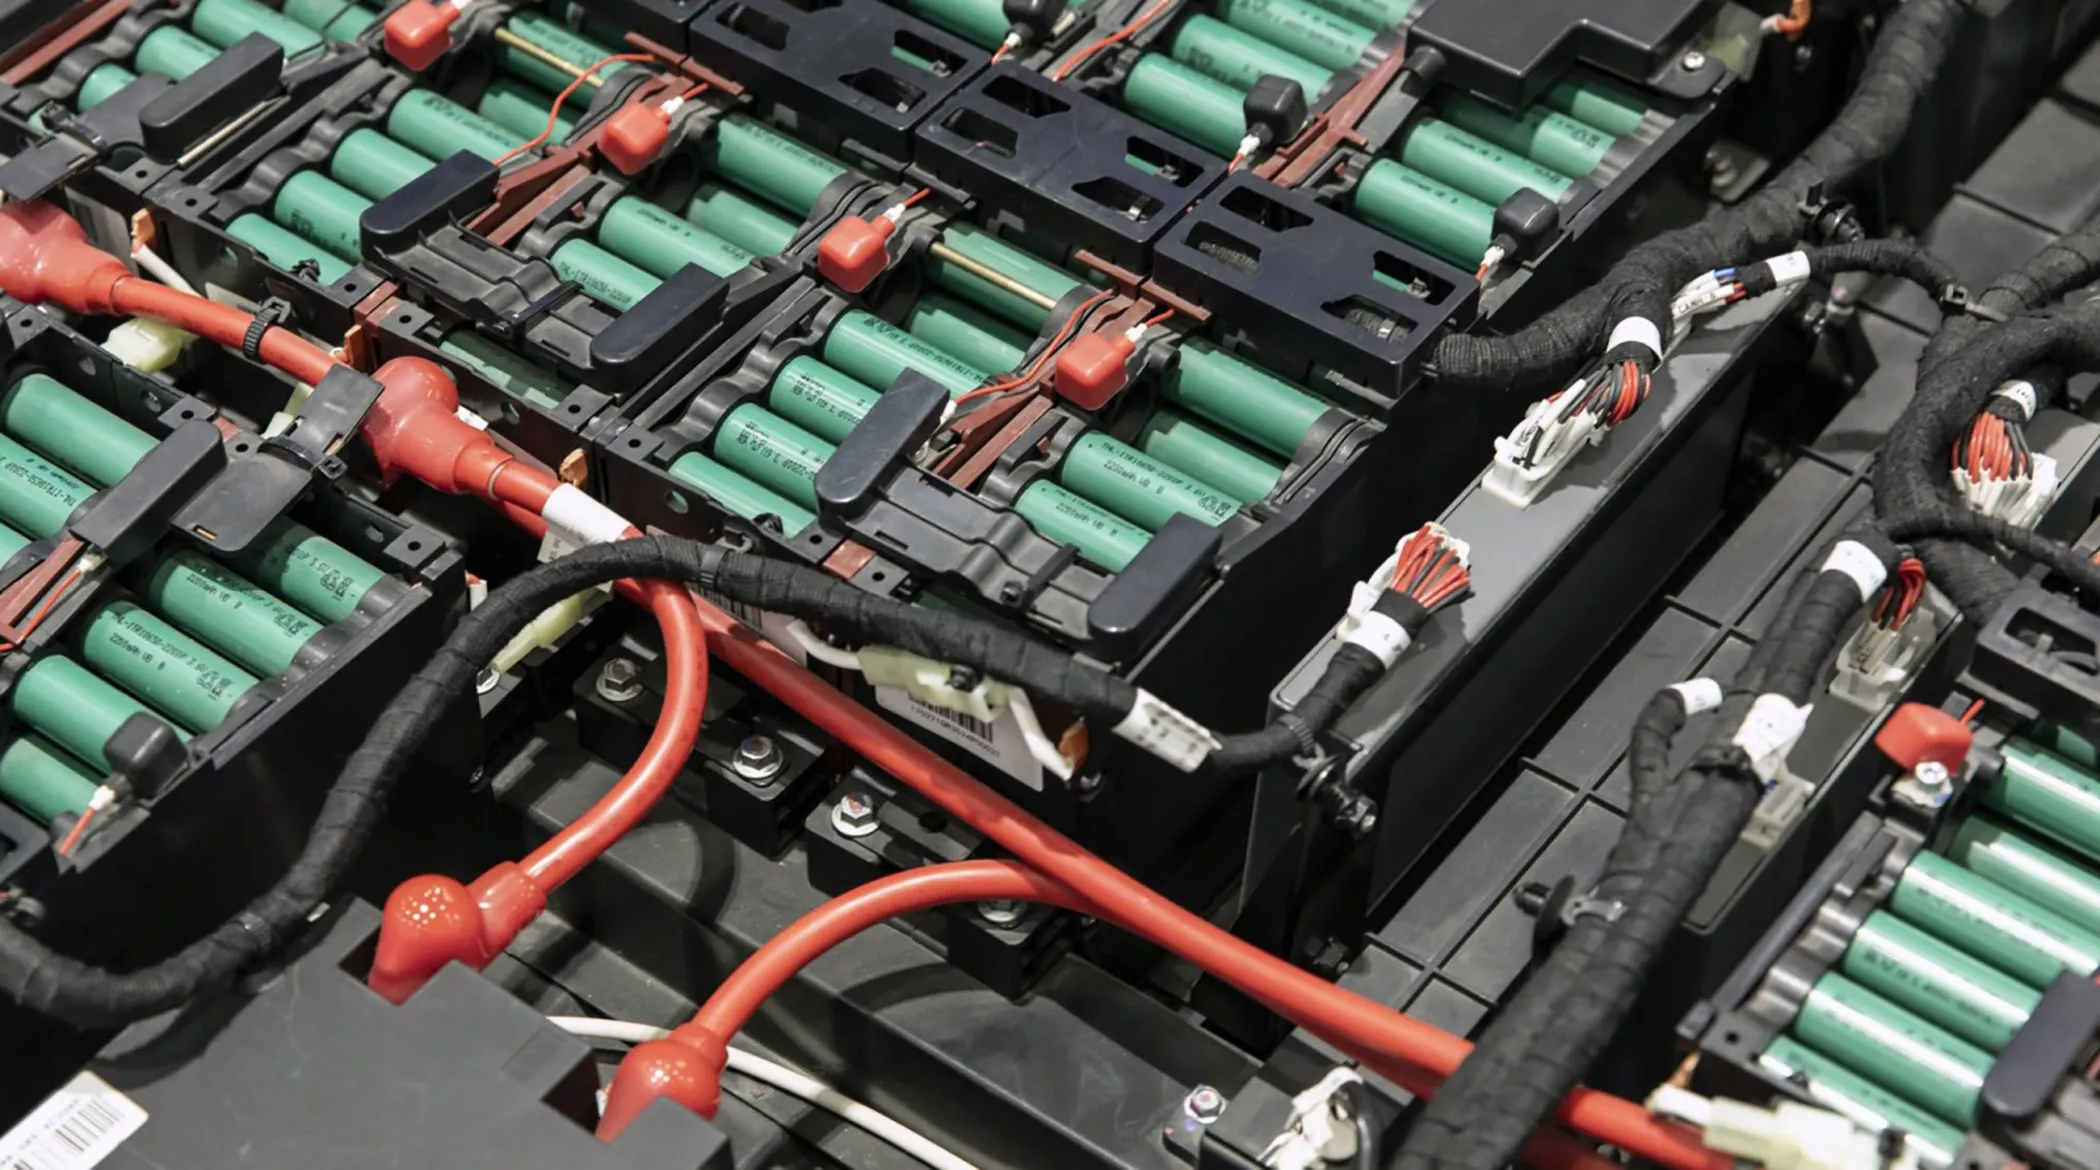
لیتیوم که تا چند سال پیش تنها در باتری موبایل و لپتاپ کاربرد داشت، امروز به یکی از راهبردیترین مواد معدنی جهان تبدیل شده است. جهش تقاضا برای خودروهای برقی، توسعه ذخیرهسازهای انرژی و رشد شتابان حملونقل پاک، این فلز سبک و نقرهای را به قلب تپنده اقتصاد آینده بدل کرده و رقابت سنگینی میان قدرتهای بزرگ برای کنترل منابع، فناوری فرآوری و تولید باتری به راه انداخته است.
طلای سفید عصر خودروهای برقی
باتریهای لیتیومیونی امروز پایه اصلی حرکت خودروهای برقی، تلفنهای هوشمند، رایانهها و حتی شبکههای بزرگ ذخیره انرژی بهشمار میروند. با شتابگرفتن سیاستهای کاهش انتشار کربن در اروپا، آمریکا و آسیا، پیشبینیها حکایت از چند برابر شدن تقاضای جهانی لیتیوم تا پایان دهه جاری دارد. همین چشمانداز، لیتیوم را از یک ماده معدنی معمولی به اهرمی ژئواقتصادی تبدیل کرده است؛ اهرمی که هر کشوری آن را در اختیار داشته باشد، میتواند در زنجیره ارزش صنعت آینده دست بالا را بگیرد.
در این میان، چین زودتر از رقبا اهمیت این تحول را درک کرد. در حالی که بسیاری از کشورها هنوز بر سوختهای فسیلی متمرکز بودند، پکن با تدوین برنامهای بلندمدت، سرمایهگذاری کلانی را برای تسلط بر تمام حلقههای زنجیره لیتیوم آغاز کرد.
استراتژی سهضلعی پکن؛ از معدن تا کارخانه
راهبرد چین برای سلطه بر بازار لیتیوم بر سه محور اصلی استوار بوده است. نخست، سرمایهگذاری مستقیم در معادن خارجی. شرکتهای چینی طی یک دهه گذشته حضور گستردهای در معادن لیتیوم مثلث آمریکای جنوبی شامل شیلی، آرژانتین و بولیوی و همچنین معادن عظیم استرالیا به دست آوردهاند. خرید سهام معادن، عقد قراردادهای بلندمدت استخراج و تامین مالی پروژههای جدید، به پکن اجازه داده است دسترسی پایداری به سنگ خام لیتیوم پیدا کند.
محور دوم، انحصار در فرآوری است. استخراج لیتیوم بهتنهایی کافی نیست؛ این ماده باید پالایش و به ترکیباتی مانند کربنات لیتیوم و هیدروکسید لیتیوم تبدیل شود تا قابل استفاده در باتری باشد. چین امروز بیش از نیمی از ظرفیت پالایش جهانی لیتیوم را در اختیار دارد و کارخانههای عظیم فرآوری این کشور، حلقه واسطی هستند که تقریبا همه تولیدکنندگان جهان ناگزیر به عبور از آن هستند.
سومین ضلع، تسلط بر باتریسازی است. بزرگترین تولیدکنندگان باتری جهان از جمله CATL و BYD چینی هستند و بیش از ۷۰ درصد باتریهای لیتیومیونی دنیا در چین ساخته میشود. این زنجیره یکپارچه از معدن تا محصول نهایی، به شرکتهای چینی مزیت هزینه، سرعت و مقیاس بینظیری بخشیده است.
سلطهای فراتر از لیتیوم
نفوذ چین تنها به لیتیوم محدود نمیشود. دو ماده حیاتی دیگر در باتریهای لیتیومیونی یعنی کبالت و گرافیت نیز تا حد زیادی تحت کنترل پکن قرار دارد. بخش عمده استخراج کبالت جهان در جمهوری دموکراتیک کنگو انجام میشود، جایی که شرکتهای چینی سهم غالب را در اختیار دارند. در حوزه گرافیت طبیعی و مصنوعی که برای تولید آند باتری ضروری است نیز چین تولیدکننده نخست جهان محسوب میشود. این تسلط همزمان بر سه ماده کلیدی، وابستگی زنجیره جهانی باتری به چین را دوچندان کرده است.
ترکهایی در دیوار انحصار
با وجود این تصویر قدرتمند، سلطه چین مطلق و بدون چالش نیست. گزارش تابناک تاکید میکند که چند عامل مهم موقعیت شرکتهای چینی را تضعیف کرده است.
نخست، مقاومت سیاسی دولتها؛ برخی کشورها با نگرانی از وابستگی بیش از حد، قوانین سختگیرانهتری برای سرمایهگذاری خارجی در معادن استراتژیک وضع کردهاند و حتی تعدادی از قراردادهای واگذاری حقوق استخراج به شرکتهای چینی را لغو یا بازنگری کردهاند. نمونههایی از این مخالفتها در آمریکای جنوبی و همچنین فشارهای نظارتی در استرالیا و کانادا دیده شده است.
دوم، شکست برخی پروژههای خارجی به دلیل مشکلات فنی، زیستمحیطی یا اختلاف با دولتهای میزبان، هزینههای پیشبینینشدهای را به سرمایهگذاران چینی تحمیل کرده است.
سوم، نوسان قیمت؛ افزایش عرضه و رشد سریع ظرفیت استخراج در یکی دو سال اخیر به مازاد عرضه و سقوط قابل توجه قیمت لیتیوم منجر شده است. این افت قیمت، حاشیه سود شرکتهای معدنی از جمله بازیگران چینی را کاهش داده و جذابیت سرمایهگذاریهای جدید را کمتر کرده است.
در کنار این عوامل، ظهور فناوریها و منابع جایگزین نیز افق تازهای گشوده است. توسعه باتریهای سدیمی، باتریهای حالت جامد و تلاش برای کاهش سهم کبالت و لیتیوم در ترکیب باتری، میتواند در میانمدت تقاضا را متنوع کند. همچنین اکتشاف ذخایر جدید لیتیوم در آمریکا، اروپا و آفریقا، به دنبال کاهش تمرکز جغرافیایی عرضه است.
آیا جهان در تله وابستگی میافتد؟
پرسش کلیدی امروز برای سیاستگذاران و خودروسازان جهان این است که آیا وابستگی عمیق به زنجیره تامین تحت کنترل چین به یک آسیبپذیری ژئوپلیتیکی تبدیل خواهد شد یا خیر. تجربه اختلال در زنجیره تامین تراشه و بحران انرژی نشان داده است که تمرکز بیش از حد تولید یک کالای راهبردی در یک کشور میتواند در زمان تنشهای سیاسی یا تجاری، به اهرم فشار تبدیل شود.
از همین رو، آمریکا و اتحادیه اروپا برنامههای گستردهای برای بومیسازی زنجیره باتری اعلام کردهاند؛ از یارانههای کلان قانون کاهش تورم در آمریکا تا طرح «مواد خام حیاتی» در اروپا. هدف مشترک همه این برنامهها، ایجاد زنجیرهای متنوعتر، پایدارتر و کمتر وابسته به یک بازیگر واحد است.
در مقابل، چین نیز بیکار ننشسته و با سرمایهگذاری در بازیافت باتری، ارتقای فناوری و حفظ رهبری در مقیاس تولید، میکوشد فاصله خود را با رقبا حفظ کند. نبرد بر سر لیتیوم، تنها رقابت بر سر یک فلز نیست؛ رقابت بر سر تعیین قواعد اقتصاد سبز آینده است؛ اقتصادی که برنده آن، صنعت حملونقل، انرژی و فناوری دهههای پیش رو را هدایت خواهد کرد.
نظرات (0)