اندیشکده آمریکایی شورای آتلانتیک در مقالهای تحلیلی به بررسی پیامدهای اقتصادی جنگ احتمالی با ایران برای کشورهای عربی حاشیه خلیج فارس پرداخته و هشدار داده است که این جنگ، حتی پس از برقراری صلح نیز هزینههای سنگینی را بر دوش این کشورها باقی خواهد گذاشت.
به گزارش تابناک به نقل از این اندیشکده، اگرچه برخی مفسران آمریکایی هر درگیری طولانیمدت را با جنگ ویتنام مقایسه میکنند، اما به باور نویسنده، مقایسه جنگ ایران و ویتنام از نظر تلفات، مدت زمان و هزینههای نظامی و بهویژه پیامدهای سیاسی نادرست است. ویتنام به سقوط دو دولت در آمریکا انجامید، در حالی که تأثیر جنگ ایران بر سیاست داخلی آمریکا از جمله انتخابات میاندورهای هنوز نامشخص است. نقطه اشتراک اما در پرسش اصلی نهفته است: چه کسی در نهایت هزینه جنگ را میپردازد و این هزینه تا چه زمانی ادامه خواهد داشت؟
باتلاقی اقتصادی در پشت درب خلیج فارس
نویسنده مقاله تأکید میکند که برای تبدیل شدن جنگ ایران به یک باتلاق، نیازی به تکرار تجربه ویتنام نیست. این باتلاق از جنس اقتصاد است و مستقیماً بر آستانه کشورهای حاشیه خلیج فارس فرود میآید؛ کشورهایی که نه لزوماً این جنگ را انتخاب کردهاند، نه در مورد آن رأی میدهند و نه میتوانند پس از پایان جنگ، هزینههای آن را از ترازنامههای خود پاک کنند.
به گفته شورای آتلانتیک، پنج هزینه بزرگ در سراسر منطقه خلیج فارس و میان شرکای تجاری آن در حال انباشت است و هیچکدام در افق زمانی مورد نظر سیاستگذاران از بین نخواهد رفت.
۱. بحران جابهجایی انرژی و شوک قیمت نفت
نخستین و ملموسترین هزینه، اختلال در ترانزیت انرژی است. بسته شدن یا نیمهبسته شدن تنگه هرمز در ماه آوریل قیمت نفت برنت را به نزدیک ۱۲۰ دلار در هر بشکه رساند و بسیاری از اقتصادهای واردکننده آسیایی را وادار به سهمیهبندی سوخت کرد. به عنوان نمونه، سریلانکا و پاکستان هفته کاری چهار روزه اعلام کردند و بنگلادش تعطیلات دانشگاهها و حتی ماه رمضان را جلو انداخت.
این هزینهها اگرچه در نهایت از طریق قیمتها به مصرفکننده منتقل میشود و به مرور کاهش مییابد، اما برای کشورهای خلیج فارس ماهیتی سرمایهای دارد. امروز تنگه هرمز در وضعیتی میان باز و بسته قرار دارد؛ آمریکا میگوید آبراه باز است، ایران میگوید بسته است و تردد کشتیها کسری از سطح پیش از درگیری است. در روز ۲۵ آگوست تنها پنج کشتی باری از تنگه عبور کردند. همزمان تهدیدها و حملات حوثیها در تنگه بابالمندب نشان میدهد دومین گلوگاه دریایی منطقه نیز درگیر شده است.
این اختلال همزمان، کشورهای خلیج فارس را مجبور کرده به مسیرهای جایگزین مانند خط لوله شرق به غرب عربستان و حتی حمل جادهای با کامیون متوسل شوند. به باور نویسنده، این کشورها و شرکای تجاریشان دیگر نمیتوانند این وضعیت را یک شوک موقتی تلقی کنند، بلکه باید آن را به عنوان ویژگی جدید محیط عملیاتی خود بپذیرند و برای آن سرمایهگذاری کنند؛ سرمایهگذاری بر ظرفیت خطوط لوله، مخازن ذخیره و پایانههای صادراتی خارج از تنگه. مشکل امروز منطقه نه تولید انرژی، بلکه جابهجایی آن است و تا زمانی که این سرمایهگذاری انجام نشود، هزینههای مستقیم انرژی به همراه هزینههای غیرمستقیم حملونقل و بیمه به سطح قبل باز نخواهد گشت.
۲. هزینه بازسازی همزمان زیرساختها
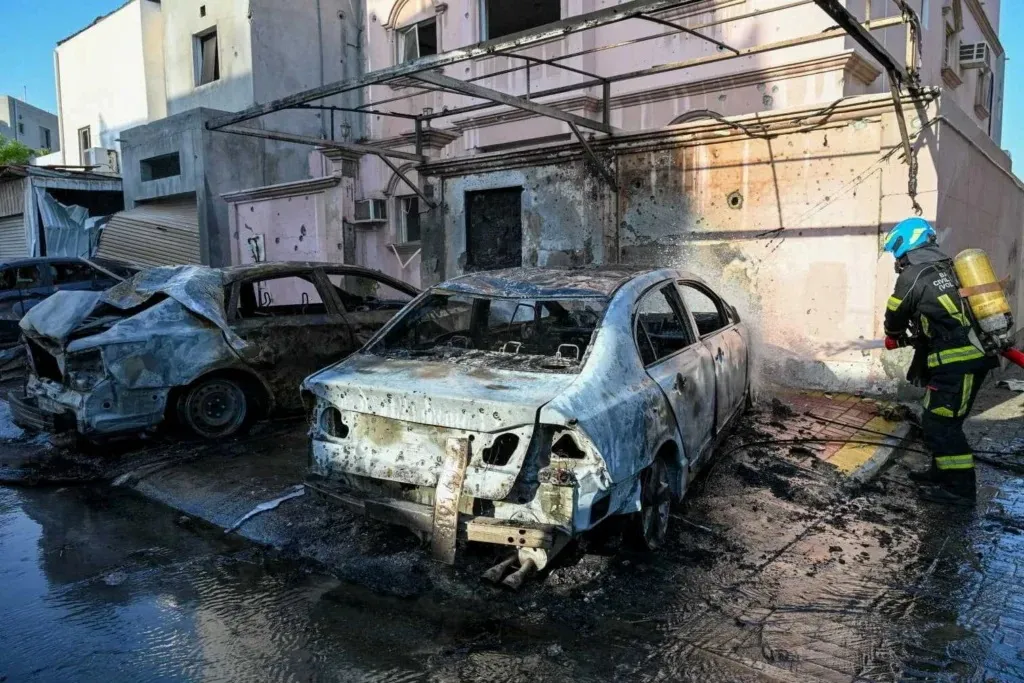
دومین هزینه، تخریب همزمان زیرساختهای انرژی و آب در اثر حملات مستقیم و نیابتی است. این تخریب انباشتی از هزینههای سرمایهای چندساله ایجاد کرده که باید بلافاصله پس از هر توافق صلح یا حتی در خلال یک آتشبس پایدار جبران شود.
تفاوت این دوره با درگیریهای پیشین منطقه در این است که پیشتر آسیب وارد شده به یک کشور میتوانست در کوتاهمدت با ظرفیت کشور همسایه جبران شود، اما این بار بازسازی باید به صورت همزمان در چند کشور انجام شود و همین امر تقاضای رقابتی برای جذب سرمایه خصوصی مشترک ایجاد میکند. در نتیجه دولتهای خلیج فارس ناچارند سهم بزرگی از هزینه را مستقیماً تأمین کنند.
هرچند این کشورها حدود شش تریلیون دلار دارایی حاکمیتی در اختیار دارند، اما بخش قابل توجهی از این داراییها نقد نیست. بنابراین در شرایطی که سرمایهگذاران خصوصی و نهادی در حال بازنگری ریسک خود نسبت به منطقه هستند، فراخواندن سرمایه خصوصی دشوارتر شده است. سرمایهگذاران روزانه اخبار، توییتهای سیاسی و حتی ترافیک هوایی برای ردیابی موشکها و پهپادها را دنبال میکنند و دیدگاه آنها نسبت به هزینه سرمایه و افق سرمایهگذاری به شدت واکنشپذیر شده است.
۳. سقوط گردشگری و اعتماد سفر
سومین هزینه که کمترین نمود را در بازارهای سرمایه دارد اما به سادگی در فرودگاهها و هتلها قابل مشاهده است، سقوط گردشگری و سفرهای تجاری است.
بر اساس آمار ارائه شده، ضریب اشغال هتلهای دبی از ۸۴.۷ درصد در فوریه به ۲۲.۸ درصد در اواسط مارس سقوط کرد، در عید فطر به ۸۲.۲ درصد بازگشت و سپس در ژوئن در محدوده ۴۰ درصد تثبیت شد. اشغال هتلهای ریاض نیز با کاهش ۱۷.۹ درصدی به ۴۹.۳ درصد رسید.
این در حالی است که چشمانداز ۲۰۳۰ عربستان، جایگاه امارات به عنوان هاب مالی منطقه و استراتژی قطر پس از جام جهانی همگی بر فرض تداوم ورود گردشگر و سرمایهگذار استوار است. نویسنده هشدار میدهد ارزیابی دقیق تغییر پیشبینیهای رشد در شرایطی که درگیری میان حملات نظامی و آتشبسهای موقت در نوسان است و آمریکا اکنون بیشتر به سمت فشار اقتصادی متمایل شده، ناممکن است. آزمون اصلی در پایان تابستان فرا میرسد؛ زمانی که ساکنان معمولاً بازمیگردند و مدارس پر میشود. اگر درگیری ادامه یابد، رکود ممکن است تا پاییز kéo یابد و بازگرداندن اعتماد گردشگران دشوارتر از بازسازی هر پایانه هوایی آسیبدیده خواهد بود. بدون بازگشت این اعتماد، درآمد لازم برای پوشش هزینههای بازسازی نیز تأمین نخواهد شد.
۴. انجماد بازار سرمایه و هزینه تأمین مالی
چهارمین هزینه به بازار سرمایه مربوط میشود و به سه شکل قابل بررسی است:
- جابهجایی سرمایه: دولتهای خلیج فارس همچنان به استقراض ادامه میدهند و اسپرد اوراق آنها افزایش چشمگیری نداشته است. برای نمونه بحرین در ۴ ژوئن یک میلیارد دلار اوراق دهساله با بازده ۷.۱۲۵ درصد منتشر کرد که تنها اندکی بالاتر از اوراق دوازدهساله پیش از جنگ با بازده ۷.۱ درصد بود. اما هزینه اصلی بر دوش ناشران بدون پشتوانه دولتی افتاده است. انتشار صکوک شرکتی و عرضههای اولیه سهام (IPO) به شدت متوقف شده؛ در حالی که سال گذشته ۴۴ عرضه اولیه در بورس عربستان انجام شد، امسال تاکنون تنها هشت مورد ثبت شده است. شرکتهای قوی هنوز از طریق عرضههای خصوصی تأمین مالی میکنند اما بسیار کمتر از پیشبینیهای پیش از جنگ، و برای شرکتهای درجه دوم پنجره تأمین سرمایه تقریباً بسته شده است.
- تجدید ارزیابی روزانه ریسک: بسیاری از کمیتههای سرمایهگذاری از بررسی هرگونه فرصت سهام و بدهی در منطقه خودداری میکنند. آنهایی هم که باقی ماندهاند، تأیید برگههای شرایط را با تأخیر، نرخ بهره بالاتر و شروط سختگیرانهتر انجام میدهند.
- افزایش حق بیمه و هزینه ترانزیت: حق بیمهها بهویژه برای عبور از تنگه هرمز همچنان بالاست و بسیاری از شرکتهای هواپیمایی خارج از منطقه پروازهای خود را متوقف کردهاند. این یک شوک خارجی است که در کوتاهمدت در قیمتگذاری جهانی جذب میشود، اما کشورهای خلیج فارس به گفته نویسنده دو بار آن را میپردازند: یک بار برای صادرات و بار دیگر برای واردات. اگر اختلال ژئوپلیتیک به یک ویژگی دائمی قیمتگذاری تبدیل شود، هزینه سرمایه تعدیلشده با ریسک برای مدت طولانی بالا خواهد ماند.
۵. نبود پایان روشن و فرسایش بلندمدت
در نهایت، نبود جدول زمانی مشخص برای پایان درگیری، خود به یک هزینه مستقل تبدیل شده است. برخلاف جنگهای کلاسیک که با توافق صلح به پایان میرسند، این درگیری در چرخهای از حملات و آتشبسهای شکننده گرفتار شده و همین عدم قطعیت، برنامهریزی اقتصادی، جذب سرمایهگذاری مستقیم خارجی و اجرای پروژههای کلان مانند چشمانداز ۲۰۳۰ عربستان را مختل میکند.
شورای آتلانتیک نتیجه میگیرد که مقایسه جنگ ایران با ویتنام اگرچه از نظر نظامی و سیاسی دقیق نیست، اما از نظر اقتصادی هشداری جدی است: باتلاقی که کشورهای خلیج فارس در آن گرفتار شدهاند، ممکن است سالها پس از خاموش شدن موشکها نیز ادامه یابد و هزینههای سرمایهای، لجستیکی و اعتباری آن تا مدتها بر اقتصاد منطقه سایه افکند.
نظرات (0)