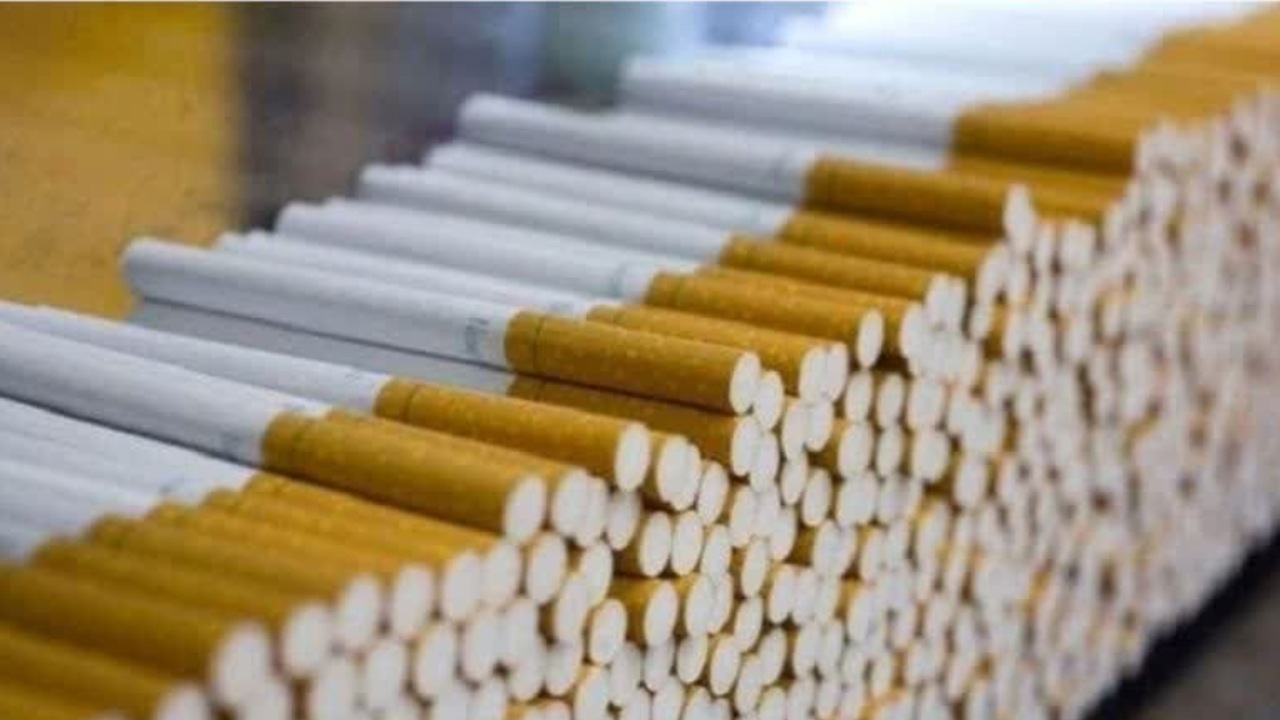
بخشنامه نرخهای جدید مالیات بر محصولات دخانی برای سال ۱۴۰۵ ابلاغ شد و بر این اساس میزان مالیات هر نخ سیگار و هر بسته تنباکو با توجه به نوع تولید و نشان تجاری مشخص شده است.
این نرخگذاری در چارچوب اجرای جزء ۱ بند «ح» ماده ۷۳ قانون برنامه هفتم پیشرفت جمهوری اسلامی ایران صورت گرفته و از ابتدای سال ۱۴۰۵ مبنای محاسبه و وصول مالیات دخانیات خواهد بود.
جزئیات نرخ مالیات سیگار و تنباکو در سال ۱۴۰۵
بر اساس بخشنامه ابلاغی، مالیات محصولات دخانی برای سال آینده به شرح زیر تعیین شده است:
- هر نخ سیگار تولید داخل با نشان ایرانی: ۷۲۵ ریال
- هر نخ سیگار تولید داخل با نشان بینالمللی: یکهزار و ۷۵۰ ریال
- هر نخ سیگار وارداتی با هر نشان: ۲۰ هزار ریال
- هر بسته تنباکوی ۵۰ گرمی تولید داخل: ۳۲۰ هزار ریال
- هر بسته تنباکوی ۵۰ گرمی وارداتی آماده مصرف: ۹۲۷ هزار و ۵۰۰ ریال
این ارقام نشان میدهد شکاف قابل توجهی میان مالیات سیگار تولید داخل با برند ایرانی و نمونه وارداتی وجود دارد؛ بهگونهای که مالیات هر نخ سیگار وارداتی بیش از ۲۷ برابر مالیات سیگار ایرانی و حدود ۱۱ برابر مالیات سیگار تولید داخل با برند بینالمللی است.
مبنای قانونی افزایش مالیات دخانیات
ابلاغ نرخهای جدید بر اساس تکالیف مقرر در قانون برنامه هفتم پیشرفت انجام شده است. در ماده ۷۳ این قانون، دولت مکلف شده با استفاده از ابزارهای مالیاتی، مصرف دخانیات را مدیریت کرده و منابع پایداری برای حوزه سلامت ایجاد کند.
جزء ۱ بند «ح» همین ماده، مبنای قانونی تعیین سالانه نرخ مالیات سیگار و تنباکو است و به دستگاههای اجرایی اجازه میدهد متناسب با سیاستهای کلان سلامت و حمایت از تولید داخل، نرخها را بهروزرسانی کنند. نرخهای اعلامی برای سال ۱۴۰۵ نیز دقیقاً در همین چارچوب و بهصورت مقطوع برای هر نخ و هر بسته تعیین شده است.
درآمد مالیات دخانیات کجا هزینه میشود؟
نکته مهم در بخشنامه جدید، تکلیف صریح درباره محل مصرف درآمدهای حاصل از مالیات دخانیات است. بر این اساس، ۱۰۰ درصد درآمدهای بهدستآمده از این محل باید صرف امور زیر شود:
- کاهش مصرف دخانیات و اجرای برنامههای پیشگیرانه
- پیشگیری و درمان بیماریهای ناشی از مصرف دخانیات
- توسعه اماکن و فضاهای ورزشی با اولویت مناطق کمبرخوردار
- توسعه اماکن ورزشی در مدارس سراسر کشور
این رویکرد نشان میدهد سیاستگذار تلاش کرده علاوه بر بازدارندگی مالیاتی، منابع حاصل را بهطور مستقیم به ارتقای سلامت عمومی و توسعه زیرساختهای ورزشی بهویژه برای نوجوانان و مناطق محروم پیوند بزند.
پیام سیاستی نرخگذاری پلکانی
تفاوت معنادار مالیات میان سیگار ایرانی، سیگار با نشان بینالمللی تولید داخل و سیگار وارداتی، پیام روشنی دارد؛ حمایت نسبی از تولید داخل در کنار افزایش هزینه دسترسی به محصولات وارداتی و گرانتر کردن سبد مصرف دخانیات. از سوی دیگر، مالیات سنگینتر بر تنباکوی وارداتی آماده مصرف نسبت به نمونه داخلی نیز در همین راستا قابل تفسیر است.
کارشناسان حوزه سلامت معتقدند افزایش مالیات دخانیات یکی از مؤثرترین ابزارهای جهانی برای کاهش مصرف بهویژه در میان جوانان است و اختصاص هدفمند درآمد آن به پیشگیری و درمان میتواند اثر مضاعفی بر کاهش بیماریهای قلبی-عروقی، ریوی و سرطانهای مرتبط با دخانیات داشته باشد.
با ابلاغ این نرخها، فعالان صنفی، تولیدکنندگان و واردکنندگان محصولات دخانی مکلف به اعمال نرخهای جدید از ابتدای سال ۱۴۰۵ خواهند بود و سازمان امور مالیاتی نیز مسئول نظارت بر حسن اجرای آن است.

نظرات (0)